欧盟以 “镜像原则” 为核心的 “技术零残留” 政策,正在分阶段推进。2026 年年中,多菌灵、苯菌灵、甲基硫菌灵这三种高风险杀菌剂的最大残留限量(MRL)将直接压到检测限;针对 18 种非欧盟批准活性物质的全面收紧方案,还在欧盟联合研究中心(JRC)做影响评估,但已经有 19 个国家在 WTO 卫生与植物卫生措施(SPS)框架下联名发起贸易评议,要求撤回提案。
“技术零残留” 正在从纸面变成真门槛。
按 JRC 的测算,这套全面收紧政策会覆盖 235 种农产品,牵涉全球 86 个出口国。假设出口国完全不动用药方案,欧盟农产品总进口规模要掉 41%,最依赖相关杀菌剂的柑橘类水果进口降幅会到 92%,终端食品价格也会被明显推高。法国、波兰已经先行一步,暂停进口含草铵膦、代森锰锌等残留的农产品;阿根廷、巴西这两个南美农业出口大国,则正式在 WTO 提起 SPS 通报评议。贸易争端还在发酵。
中国是全球最大的农药生产国和出口国,这场政策风暴里没有旁观席。冲击会顺着农产品供应链一层层传回来,落到出口企业头上,主要是三件事。
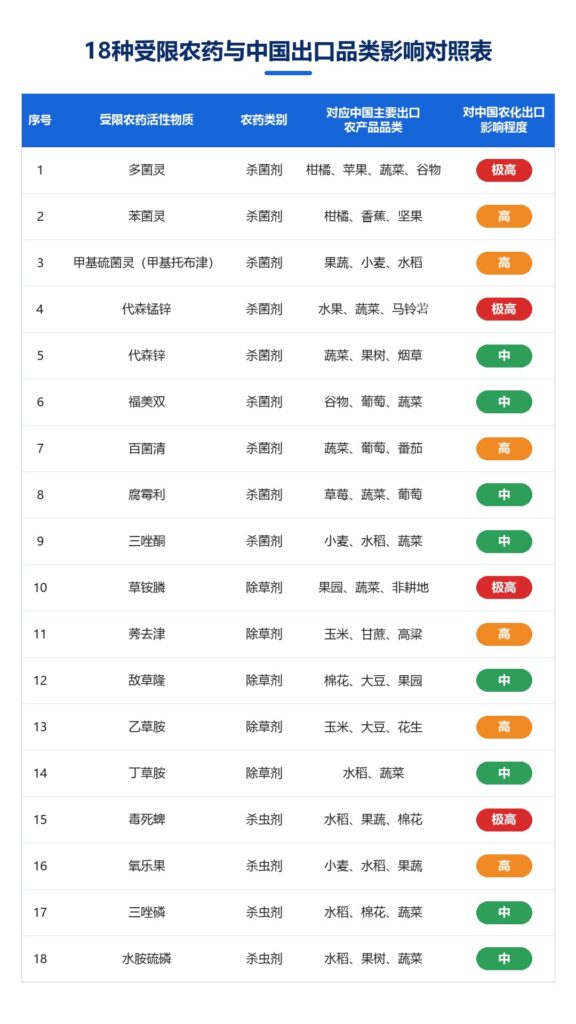
主力大品种的海外需求先缩水。这次被点名的多菌灵、代森锰锌、草铵膦、毒死蜱,几乎都是中国农化出口的拳头产品,产能和出口量常年排在全球第一。而南美、东南亚、北非这些中国农药的核心出口市场,恰恰又是向欧盟供货的主力产区。当地种植端一旦被迫淘汰受限农药,中国对应的出口订单就会跟着收缩,杀菌剂、除草剂首当其冲。
国内出口农产品的合规压力,会反向传导到上游。欧盟是中国茶叶、柑橘、蔬菜、坚果等特色农产品的重要出口市场,残留标准一收紧,出口型种植基地只能加速替换受限品种,对应农化产品的国内空间被直接压缩。这几年中国农产品因农残超标被欧盟 RASFF 通报的次数一直居高不下,政策升级后风险只会更高。上游农化企业不能再只卖产品,得开始卖 “合规的植保方案”。
行业会加速分化,中小企业的门槛被抬高。要做欧盟生意,新农药登记、残留试验数据、制剂配方升级,每一项都要砸钱砸时间。没有技术储备和合规能力的中小厂商,会慢慢退出欧盟相关供应链;反过来,有绿色农药研发能力、能把全链条合规服务做下来的头部企业,会拿到替代市场的份额。
18 种受限农药与中国出口品类影响对照表
面对这波绿色贸易壁垒,能主动做的,大致是三条路。
产品上,先换品种。主动压减高风险受限品种的落后产能,把资源挪到已获欧盟批准的低风险成分上,同时加大生物农药、微生物农药、植物源农药的研发和登记投入,开发微囊悬浮剂、颗粒剂这类低残留剂型,从根上降低残留风险。
市场上,双轨走。一边开拓东南亚、中东、非洲的新兴市场,别把鸡蛋全放在欧盟这条链上;一边绑定跨国粮商和大型农产品出口企业,争取做它们指定的合规植保供应商,直接嵌进全球合规贸易体系。
东南亚里尤其要盯越南 —— 它是近年农化需求增长最快的市场之一,同时也是输欧农产品的重要产区。想往这个方向落地的企业,可以找在当地深耕过的机构对接,比如元哲咨询,在越南农化领域做了多年,农药登记、市场准入、渠道对接、政策研判都能接,能帮企业省不少前期摸索的功夫。
合规上,把动作往前放。建立对 EFSA 风险评估和 MRL 调整的跟踪机制,提前 6—12 个月调整产品布局;同时把服务往下游延伸,给出口型种植基地配套精准施药方案和残留检测,从单一产品供应商,变成合规植保解决方案服务商。
这套政策还在评估期,19 国的联合评议和南美的反对能不能让它软化,现在没人能打包票。但有一件事是确定的:欧盟这套标准不管最后怎么调,方向不会回头。
对出口企业来说,与其赌政策松动,不如把欧盟标准当成下一轮竞争的默认门槛 —— 早一年把合规能力做起来,下一次政策加码时,就不用临时抱佛脚。