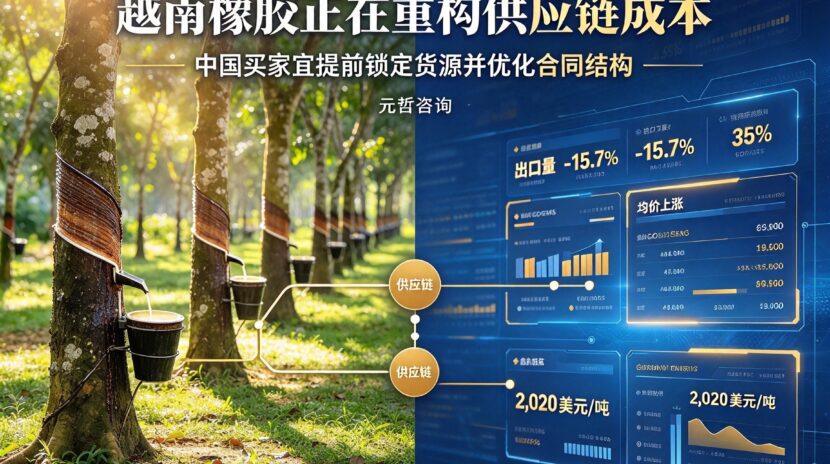
近期,越南橡胶出口市场出现值得关注的变化:出口量下降,出口均价上涨。
根据越南海关初步数据整理,2026年前9个月,越南橡胶出口量约108.9万吨,同比下降约15.7%,平均出口价格约2,020美元/吨。
价涨量缩的背后,是短期天气扰动与长期产能收缩的双重作用,也给中国采购商的供应链管理提出了新的挑战。
一、越南橡胶供给发生了什么变化?
越南是全球重要的天然橡胶生产和出口国,原料主要来自橡胶种植园及中小种植户,东南部和中部高原是重要产区。当地同时拥有橡胶加工企业和出口贸易商,部分原料也来自进口。
当前越南橡胶供应值得关注三个方面。
第一,天然橡胶产量难以快速增加。 橡胶树从种植到成熟需要较长时间,短期内无法通过扩大种植迅速增加产量。天气变化、割胶劳动力成本、种植园更新及原料收购价格,都会影响实际供应。因此,当原料供应受到天气或生产条件影响时,市场可能较快出现价格波动。
第二,出口量下降不完全等于本地供应短缺。 越南出口量同时受到国内加工需求、进口原料、产品结构和出口目的地变化影响。部分原料可能用于当地制造业,也可能经不同贸易渠道流转。对于中国采购商而言,全国出口数据只能反映总体趋势,不能直接代表某一牌号、某家工厂的实际库存。
第三,出口市场竞争可能改变采购条件。 中国仍是越南橡胶的重要出口市场,但越南供应商也在拓展其他海外市场。当不同国家的买家争夺相似规格的产品时,供应商可能调整报价、交货周期和付款条件。中国买家需要关注的不只是价格,还包括订单优先级与实际交付能力。
二、未来三至六个月,越南橡胶市场如何演变?
从供应季节性、全球天然橡胶供需及下游需求看,未来市场可能出现三种情景。
情景一:供应持续偏紧,价格维持高位震荡。
如果天气影响持续、原料收购价格坚挺,且轮胎等下游行业需求保持稳定,天然橡胶价格可能继续获得支撑。中国买家应优先保障生产所需的基本库存,并提前确认供应商的交货能力。
情景二:供应逐步改善,价格出现阶段性回调。
如果割胶条件改善、原料供应恢复,而下游订单增长有限,市场可能出现价格调整。此时,拥有多家合格供应商、能够灵活安排交货的企业,更容易利用价格波动优化采购成本。
情景三:出口市场继续分化,供应商报价差异扩大。
如果中国需求恢复较慢,而其他市场的采购需求保持活跃,越南供应商可能进一步调整销售区域、产品结构和合同条件。即使整体出口量下降,不同工厂的库存和订单情况也可能存在较大差异。
总体而言,未来三至六个月更适合采用动态采购策略,而不是押注价格单边上涨或下跌。
三、中国采购商:从 “比价思维” 转向 “供应链稳定思维”
越南橡胶占中国进口来源的近两成,其供给波动直接影响国内原料保障。对于中国采购商而言,当前市场环境下,单纯追逐价格差的策略已经不再适用,建立稳定、可控的供应链才是核心目标。
首先,建议提前锁定核心供应商,分批布局采购。在供给收缩周期中,货源稳定性比短期价格优惠更重要。采购商可与越南头部胶厂建立长期合作关系,锁定基础供货量,避免旺季抢货被动;同时采用分批采购策略,在价格回调阶段补库,平滑整体采购成本。
其次,合理搭配固定价格与浮动价格合同。对于长期刚需用量,可通过固定价格合同锁定成本,规避价格上涨风险;对于弹性需求部分,保留浮动价格合同,跟随市场行情调整,兼顾稳定性与灵活性。
此外,积极探索直采渠道,减少中间环节。越南橡胶产业对中国市场依赖度高,头部工厂对中国买家的合作意愿较强。采购商可跳过贸易中间商,直接对接源头工厂,不仅能获得更优的价格,还能保障货源品质与交付稳定性。
关于元哲咨询
作为深耕越南市场的产业咨询机构,元哲咨询在天然橡胶产业链拥有多年深度调研积累,熟悉越南主产区产能分布、主要工厂运营情况及出口政策。我们可为中国企业提供越南橡胶市场深度调研、供应商尽调、采购策略定制等专业咨询服务,帮助采购企业精准把握市场节奏,稳定上游供应链,控制采购成本。
如需了解更多越南橡胶产业数据及采购合作方案,欢迎与我们联系交流。