导语: NVIDIA 不仅在越南卖 GPU,还在与当地企业共同建设 AI 算力基础设施、发展云服务和培育 AI 生态。这背后,隐藏着哪些市场需求?中国企业又能从哪些环节切入?
过去几年,人工智能迅速升温,NVIDIA 也成为全球科技产业最受关注的企业之一。从 AI 大模型训练到企业智能助手,从自动驾驶到工业视觉检测,越来越多的 AI 应用都离不开强大的计算能力。
在东南亚,越南正在成为 AI 基础设施市场值得关注的国家。
2024 年 12 月,NVIDIA 与越南政府签署合作协议,计划在越南建立 AI 研发中心,并合作建设 AI 数据中心。与此同时,越南本土科技企业 FPT、Viettel、VNG 等也在加快 AI 算力基础设施建设。
到了 2026 年,FPT 进一步宣布扩展采用 NVIDIA HGX B300 系统的 AI 基础设施,Viettel 则已投入运行由 22 套 NVIDIA DGX B200 系统组成的计算集群。
这些变化说明,越南 AI 市场正在从软件应用探索,逐渐走向算力基础设施建设和商业化运营。
那么,NVIDIA 在越南究竟布局了什么?AI 服务器产业链又是如何运转的?对于中国服务器、零部件及相关设备企业而言,市场机会在哪里?
一、先弄明白:AI 服务器究竟是什么?
如果把人工智能比作一个需要不断学习和思考的人,那么数据就是学习材料,算法是学习方法,而服务器就是提供计算能力的基础设施。
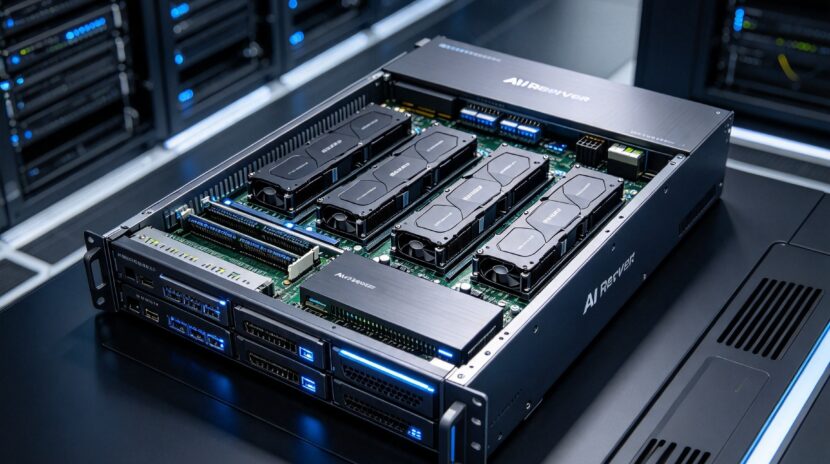
普通服务器可以用于网站运行、企业数据库、文件存储和日常业务系统。AI 服务器则更强调大规模并行计算能力,尤其是处理人工智能模型训练和推理任务的能力。
这里有两个概念值得了解。
AI 训练,是让模型通过大量数据学习规律。例如,训练一个越南语大语言模型,需要处理大量文本、调整模型参数,并反复进行计算。
AI 推理,是模型训练完成后,根据用户的问题或输入生成回答、识别图像或完成其他任务。我们日常使用 AI 助手,就涉及推理计算。
这两类任务都可能使用 GPU,但对计算规模、内存、网络和服务器配置的要求不完全相同。
传统服务器通常以 CPU 为核心,而 AI 服务器往往配置多个 GPU 或其他 AI 加速器,并搭配高速内存、存储设备和网络系统。
因此,一套 AI 服务器并不是简单地把几块高性能显卡装进机箱。它还需要解决 GPU 之间如何高速通信、如何持续供电、如何散热,以及如何与其他服务器协同工作等问题。
这也是为什么 AI 基础设施投资通常涉及整套系统,而不只是芯片采购。
二、NVIDIA 为什么看好越南?
NVIDIA 在越南的布局,可以从三个层面理解。
1. 与政府合作,布局本地 AI 生态
2024 年 12 月,NVIDIA 与越南政府签署合作协议,计划建立 AI 研发中心,并合作建设 AI 数据中心。
这项合作释放了一个重要信号:越南希望不仅使用海外开发的 AI 产品,也逐步建立本地的 AI 研发、算力服务和人才培养能力。
对于企业来说,本地 AI 基础设施具有现实意义。
一方面,企业可以根据业务需求使用本地算力;另一方面,部分涉及敏感数据或需要本地部署的应用,也可以更好地控制数据存储和处理方式。
不过,合作协议并不意味着所有计划中的设施都已建成。具体项目进度、投资规模和采购安排,仍需根据后续公告核实。
2. 与 FPT 合作,把算力变成可以销售的服务
FPT 是越南具有代表性的科技企业,也是 NVIDIA 在当地的重要合作伙伴。
2024 年,FPT 宣布计划投资 2 亿美元建设 AI Factory,采用 NVIDIA H100 GPU 及相关 AI 软件技术。
FPT 随后披露,其 AI Factory 配备了数千颗 NVIDIA H100 GPU,并于 2025 年开始提供相关服务。
这里的 AI Factory,可以理解为面向人工智能任务建设的高性能计算平台。它将 GPU 服务器、高速网络、存储、软件和运维能力整合起来,为企业提供模型训练、开发和推理所需的算力。
企业不一定需要自己购买昂贵的 GPU 服务器,而可以根据需求租用 GPU 云服务。
这种商业模式的变化很重要:服务器不再只是一次性出售的硬件产品,也成为持续产生收入的基础设施资产。
2026 年 3 月,FPT 又宣布扩展采用 NVIDIA HGX B300 系统的下一代 AI 基础设施,以支持更大规模的模型推理和 AI Agent 应用。
这意味着市场需求正在向更高性能、更大规模的计算集群延伸。
3. 与 Viettel、VNG 等企业共同扩大算力需求
除了 FPT,越南其他科技企业也在推进 AI 基础设施建设。
Viettel 是越南重要的电信和数字基础设施集团。2026 年 2 月,越南政府门户网站报道,Viettel 已正式投入运行由 22 套 NVIDIA DGX B200 系统组成的高性能计算集群,用于新一代 AI 模型研发。
VNG 旗下的 GreenNode 则重点发展 AI Cloud 和 GPU 云服务。该公司已成为 NVIDIA Cloud Partner,并在越南部署 NVIDIA DGX H100 系统。
这几家企业的业务定位有所不同:
- FPT 侧重 AI Factory、GPU 云服务和企业 AI 解决方案。
- Viettel 侧重本地算力、基础模型研发和数字基础设施。
- GreenNode 侧重 GPU 云、AI 算力服务及企业应用。
它们共同构成了越南 AI 服务器市场值得跟踪的需求来源。
需要注意的是,三家企业公开披露的 GPU 部署情况,只能说明具体项目和技术方向,不能直接推算整个越南市场的服务器采购总量或品牌市场份额。
三、从 NVIDIA 的布局看懂 AI 服务器产业链
理解产业链,是判断市场机会的关键。
一套 AI 服务器从核心芯片到最终投入运营,需要多个环节协同完成。
第一环:上游核心芯片与零部件
这是整套系统的基础,也是技术含量和供应链要求较高的环节。
主要包括:
- GPU 和 AI 加速器: 负责大量并行计算,是 AI 服务器的核心部件之一。
- CPU: 负责通用计算和系统管理,与 GPU 协同工作。
- 内存与存储: 包括高速内存、企业级 SSD 等,用于保存模型参数、数据和计算结果。
- 高速网络: 通过交换机、光模块、线缆及相关互连技术,让多台服务器协同计算。
- 电源与散热: 为高功率设备提供稳定供电,并将运行过程中产生的大量热量带走。
NVIDIA 在这一环节的核心优势,是 GPU、互连技术及软件生态的结合。
但需要明确,NVIDIA 并不独自生产一套 AI 服务器所需的全部组件。内存、存储、电源、网络设备和散热系统,仍然涉及众多专业供应商。
对于中国零部件企业而言,这些配套环节值得单独研究。不过,能否进入具体项目,还要看客户规格、供应商认证、技术兼容性及出口合规要求。
第二环:中游服务器制造与系统集成
拿到芯片和其他零部件后,还需要把它们整合成能够稳定运行的系统。
这里涉及三个经常出现的概念。
OEM: 通常指原始设备制造商。品牌服务器厂商负责产品定义、品牌销售、质量管理及售后,也可能委托其他企业生产。
ODM: 指原始设计制造商。企业不仅负责生产,也可能参与服务器平台设计、主板设计和整机方案开发。
系统集成商: 将服务器、网络、存储、软件和安全系统整合起来,完成部署、调试和交付。
在全球服务器产业链中,台湾地区的 ODM 企业具有重要地位,全球品牌厂商和大型云服务商则通过不同的采购模式获得服务器及相关系统。
越南拥有电子制造和组装基础,但不能因此认定当地已经具备大规模生产高端 AI 服务器的能力。
要判断越南制造环节的真实机会,还需要调查具体工厂是否承接服务器整机、服务器主板、机柜或相关零部件项目,以及其测试、散热和高功率供电方面的能力。
第三环:数据中心与 GPU 云服务
服务器生产出来之后,需要部署在具备供电、制冷、网络和安全设施的数据中心内。
AI 数据中心与普通数据中心的区别之一,是它可能需要承载更高功率密度的 GPU 服务器集群,对电力供应、冷却系统和高速网络提出更高要求。
数据中心运营商可以自己购买服务器,也可以通过合作伙伴建设算力集群。
随后,云服务商再把这些计算资源出租给企业、科研机构和 AI 开发者。
这就是从硬件采购到算力服务的完整商业链条。
对越南市场而言,FPT、Viettel 和 GreenNode 等企业值得重点跟踪,因为它们已经在相关领域开展实际业务。
第四环:最终应用市场
AI 服务器的最终需求来自各种 AI 应用。
例如:
- 金融企业使用 AI 处理文件、分析风险和提供智能客服。
- 制造企业使用 AI 进行视觉检测、预测性维护和生产优化。
- 医疗机构探索医学影像分析和辅助诊断。
- 软件企业开发大语言模型、企业知识库和 AI Agent。
- 政府及大型企业建设符合自身数据管理要求的 AI 系统。
不同应用对服务器的要求差异很大。
需要训练大型模型的客户,可能需要大规模 GPU 集群;主要运行智能客服或企业知识库的客户,则可能更关注推理成本、数据安全和系统稳定性。
因此,研究 AI 服务器市场不能只看 GPU 的性能,还要看谁在使用、为什么使用,以及客户愿意为哪种服务付费。
四、越南 AI 服务器市场,机会到底在哪里?
从产业链来看,越南的机会并不只集中在 GPU 芯片。
第一,服务器及相关设备供应。
随着 AI 基础设施建设和扩容,服务器整机、存储、高速网络、电源、机柜和散热设备都可能产生采购需求。
但大型项目通常有明确的技术规格、采购流程和供应商准入条件,不能简单地把设备需求等同于供应商的实际订单机会。
第二,数据中心工程与配套服务。
高密度 AI 服务器对供电、制冷、网络连接和机房设计要求较高。对于具备技术能力的设备商和工程企业,相关配套业务值得关注。
第三,服务器集成与本地化服务。
本地交付、安装、测试、故障响应和持续运维,往往是大型企业采购时的重要考虑因素。
中国企业如果希望进入越南市场,可以研究与当地系统集成商、数据中心运营商及工程服务商合作的可能性。
第四,GPU 云与 AI 算力服务。
对于具有资金、技术和客户资源的企业,租用现有数据中心空间、部署 GPU 服务器并提供算力服务,是一种值得评估的进入方式。
相比直接新建大型数据中心,这种方式可以减少部分土建投入,但仍需充分考虑 GPU 采购成本、供电和托管费用、算力利用率、客户合同以及适用的监管要求。
五、市场机会之外,还需要看清哪些风险?
越南 AI 服务器市场值得关注,但并不意味着所有相关企业都能轻松进入。
首先,高端 GPU 供应和出口合规是重要约束。 企业需要根据产品型号、最终用户、最终用途和适用的出口管制规定进行核查,不能假定所有 GPU 都可以自由出口或部署。
其次,电力和散热直接影响项目经济性。 GPU 服务器功耗高,机柜密度越大,对供电、冷却和运行管理的要求通常也越高。设备采购成本只是总投资的一部分。
第三,客户采购渠道并不透明。 大型数据中心项目可能通过品牌厂商、授权渠道、ODM 或系统集成商采购。即使知道某家企业正在建设 AI 集群,也不代表已经知道它向谁采购、采用什么型号,以及何时采购。
第四,市场规模需要谨慎测算。 数据中心投资额、GPU 云收入和 AI 服务器销售额是不同的统计指标。若将它们混在一起,很容易高估市场规模。
对希望进入越南的中国企业来说,真正有价值的研究,是把宏观趋势落实到具体客户、项目、采购规格和合作渠道上。
六、想进入越南市场,第一步应该怎么做?
越南 AI 服务器产业链仍在发展。对于中国服务器、存储、网络、电源、散热和其他配套设备企业,建议先回答几个实际问题:
- 越南有哪些正在运营、扩建或规划中的 AI 数据中心项目?
- 哪些企业是真正的设备采购方,哪些只是算力服务的使用者?
- 目标客户采用什么品牌、技术规格和供应商认证体系?
- 中国企业可以直接供货,还是需要通过本地分销商、系统集成商或工程总包商进入?
- 相关产品是否满足技术标准、进口要求及出口合规条件?
这些问题,仅靠公开新闻和宏观市场预测通常无法全部回答。
元哲咨询(CRI)可根据企业的产品类型和进入目标,提供定制化越南市场调研服务。 服务方向包括目标客户筛选、数据中心项目调查、采购需求与供应商渠道研究、竞争对手分析,以及本地合作伙伴寻找。
对于已经具备成熟产品的企业,可以重点调查采购方、技术要求和渠道;对于计划在越南设立业务或开展本地化合作的企业,则可以进一步研究投资环境、供应链资源和潜在合作伙伴。
市场研究的价值,不只是告诉企业“这个行业有前景”,而是帮助企业弄清楚:谁可能购买、为什么购买、通过什么渠道购买,以及自己需要满足哪些条件才能进入。
结语
从 NVIDIA 在越南的布局可以看到,AI 产业的发展并不止于芯片。
从 GPU、服务器制造,到数据中心、云算力,再到最终的企业应用,每一个环节都可能产生不同的商业机会。
越南已经出现了 AI 算力基础设施建设和本地云服务的实际案例,但市场规模、采购份额和本地制造能力仍需要进一步调查。
对于中国相关企业而言,与其笼统地追逐“AI 服务器风口”,不如先找到与自身产品和能力相匹配的产业链环节,再通过可靠的市场信息和本地合作逐步进入。
看懂产业链,找到真实客户,核实采购需求,才是把市场机会转化为业务的起点。
元哲咨询 CRI|越南市场研究、产业链分析与商业合作伙伴调查。