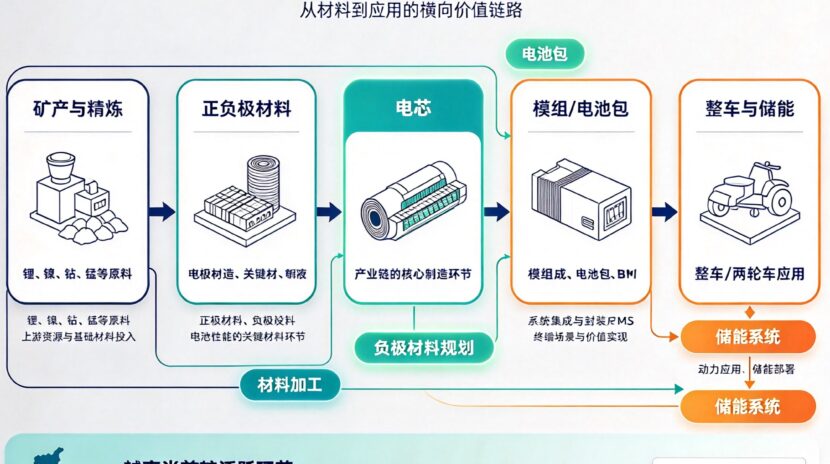
一块动力电池,从矿石、化学品、正负极材料,到电芯、模组、电池包,最后装进汽车或储能柜,往往横跨多个国家。过去,越南更多被视为电子装配和出口制造基地;现在,它正开始进入电池产业链更靠前的位置。
这不是“越南将取代中国”式的故事。更准确地说,越南正在成为全球供应链分散布局中的一个补充节点:它承接部分材料加工、电池包和储能系统制造,并依托本地快速增长的电动车需求,为产业链提供真实的应用场景。
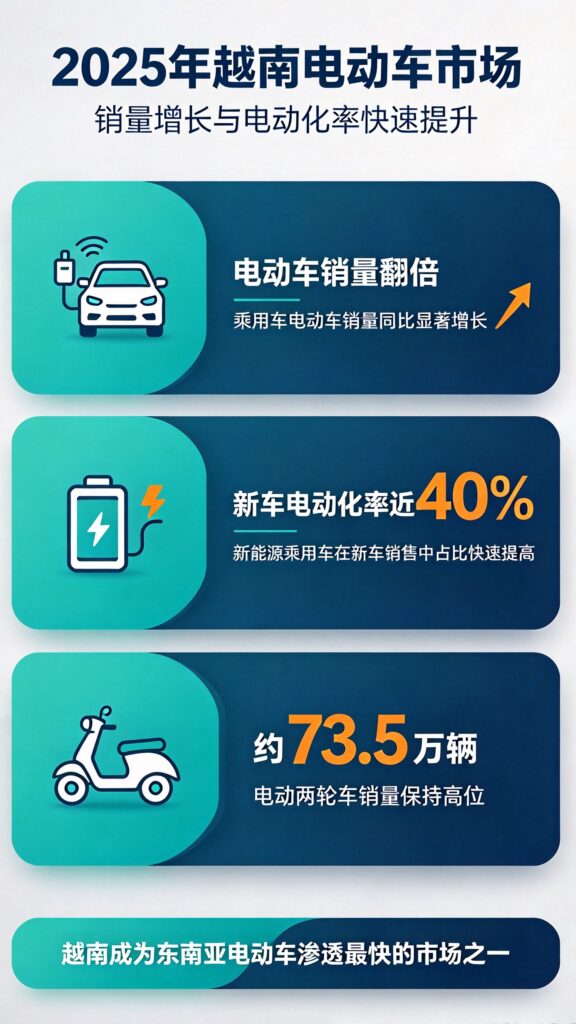
国际能源署(IEA)数据显示,2025年越南电动汽车销量同比翻倍,电动车约占新车销量近40%,已成为东南亚最大的电动车市场;电动两轮车销量约73.5万辆,同样居东南亚首位。这意味着,越南并非只有“出口产能”,也开始拥有支撑产品验证、售后服务和本地化迭代的需求基础。
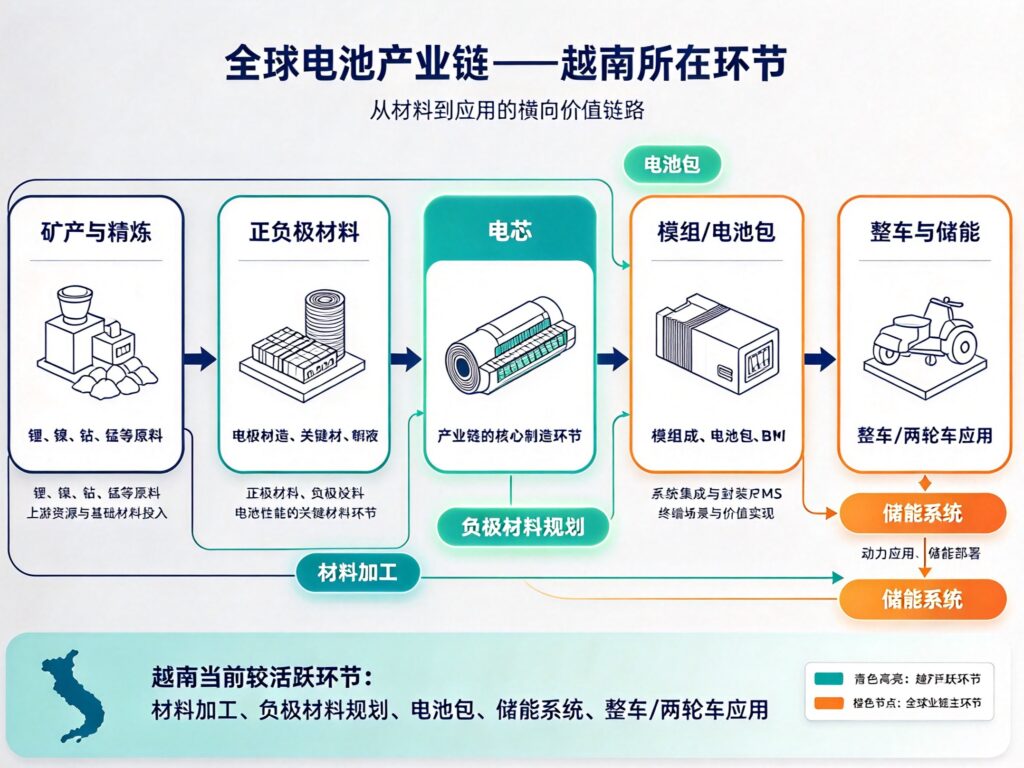
越南目前站在哪一段?
从上游看,越南尚不是镍、锂、钴等关键矿产全球供应的主导者,也没有形成像印尼那样从镍矿到电池材料的大规模一体化体系。电池级原料和核心材料仍高度依赖进口,全球供应链在材料端也仍然集中:IEA估计,2025年中国占全球电池电芯产量80%以上,正极活性材料占比约85%,负极活性材料占比超过90%。
但越南的变化,恰恰发生在“中游切入”上。
广宁省的康普(CoreMax)越南项目已于2025年完工并开始试产、送样,产品包括硫酸镍和硫酸钴晶体,服务于三元锂电池正极材料链。当地政府披露,该项目一期设计产能为年产2.5万吨,二期完成后总产能拟接近5万吨。不过,投资者需要特别留意:工厂落成不等于稳定订单。企业在2026年9月仍表示,重点客户认证正在推进。这是典型的材料项目逻辑——产线建成只是第一步,车企和电池厂的验证周期决定最终放量速度。
更值得关注的是负极材料。POSCO Future M已批准在太原投资约3,570亿韩元建设人造石墨负极材料工厂,规划于2026年下半年开工、2028年量产,场地支持最高5.5万吨年产能,并将根据订单分阶段扩张。
这意味着,项目目前应界定为“已获董事会批准、待建设/建设筹备”,而非已投产产能。它的战略意义在于:人造石墨是快充和循环寿命的重要材料,越南若能承接这类材料制造,将更深地嵌入日韩电池企业的海外供应网络。
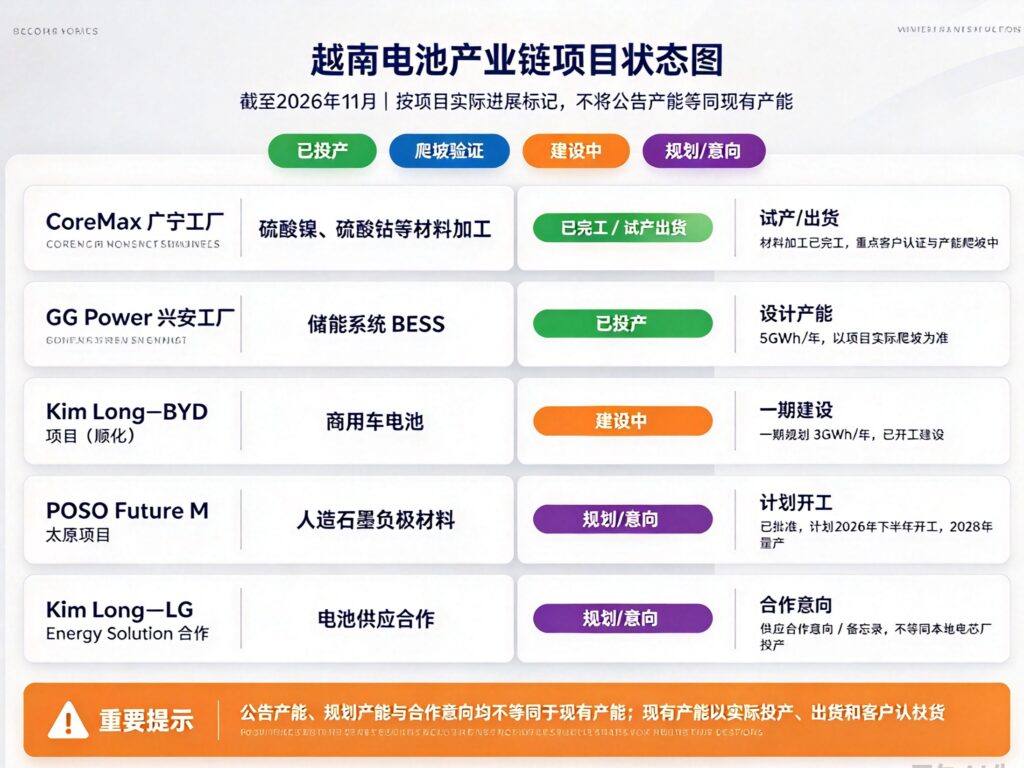
在下游,越南的机会同样不止于乘用车。2026年4月,GG Power在兴安投运储能系统工厂,初始投资3,000亿越南盾,设计产能5GWh/年,面向户用、工商业和电网侧储能。 越南制造业和可再生能源的发展,将持续增加对储能、工商业备用电源、热管理和能量管理系统的需求。
顺化的Kim Long Motor—BYD电池项目则已于2026年1月举行开工仪式,总投资1.3亿美元,一期设计产能3GWh,面向卡车、客车和轻型商用车电池;二期规划将总产能提高至6GWh。但这仍属于建设阶段,实际投产时间、产品认证和订单兑现,应持续跟踪。
优势很清晰,短板也不应回避
越南的优势,首先是区位和制造基础。北部可连接中国供应链,并贴近日韩电子和汽车客户;南北两端均有成熟工业园区、港口和出口制造能力。其次,本地电动车和两轮车市场快速增长,有利于企业先在区域市场完成产品验证。再次,全球客户正寻求供应链多元化,越南具备成本、贸易网络和制造人才的综合吸引力。
短板也很直接:关键矿产精炼、正极前驱体、电芯设备和材料专利能力仍较弱;高质量电力供应、环保合规、危化品物流及客户验证能力,都会影响项目投产后的真实竞争力。尤其在电池材料领域,“拿到土地”和“获得订单”之间,可能相隔两到三年。
因此,越南最现实的定位并不是短期内成为完整的电池强国,而是成为全球电池链中一个可验证、可交付、可服务东盟市场的中游制造节点。
对投资者和供应商来说,机会将集中在四类:
一是镍钴锂盐、石墨、导电剂、粘结剂等材料及配套化学品;
二是干燥、涂布、检测、自动化和环保设备;
三是储能系统集成、热管理、消防与能量管理软件;
四是围绕电池企业的危化物流、质量体系、碳足迹核算和本地售后服务。
在越南,项目公告很多,但能否穿透到真实产能、客户认证和本地供应网络,才是投资判断的关键。
元哲咨询(CRI)可协助企业完成越南市场研究、目标供应商识别与现场核实,并支持本地合作伙伴开发。对于准备进入电池材料、储能或新能源汽车链条的企业而言,先把项目状态、客户需求和供应商能力看清楚,往往比更早签下一份意向书更重要。
结语
越南的电池产业链仍在早期,但方向已经明确:从整车和电池包,逐步向材料加工、负极材料和储能系统延伸。未来两三年,决定其位置的不会是宣布了多少GWh,而是有多少项目完成客户认证、稳定量产并进入区域供应链。对真正的产业投资者来说,这既是窗口期,也是尽调能力的考验。